株式投資、NISAとは
みなさん、NISAはご存じでしょうか?
テレビやニュースなどでよく取り上げられているので、「NISA」という単語だけは聞いたことがあるという方も多いのではないでしょうか。
最近では「NISA貧乏」なんて言葉も聞くようになりました。
でも、そもそもNISAって何なのでしょうか?
「NISAは税金がかからない制度です」
と言われても、
「そもそも投資って何?」
「株ってどうやって儲かるの?」
「なんで株に税金がかかるの?」
と思う方もいると思います。
そこでこの記事では、いきなり難しい話をするのではなく、まずは株でどうやって利益が出るのかというところから説明していきます。
そのうえで、「なぜNISAがあるとお得なのか?」を見ていきましょう。
株ってどうやって儲けるの?
まずは「株」について簡単に説明します。
株式とは、簡単に言えば企業の一部を保有する権利のようなものです。
株を購入すると、その会社の株主になります。
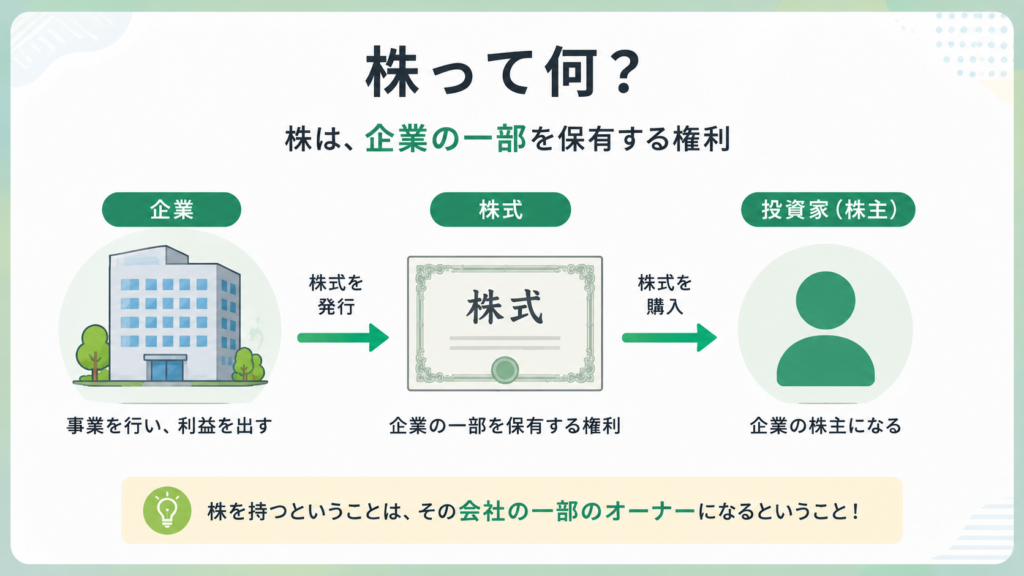
例えばA社という会社があったとします。
A社が株式を発行していて、その株をあなたが購入すれば、あなたはA社の株主です。
株主になると、会社の規模や業績などに応じて、株価が変動します。
例えば、
1株1000円だった株が
↓
1株1200円になった
とします。
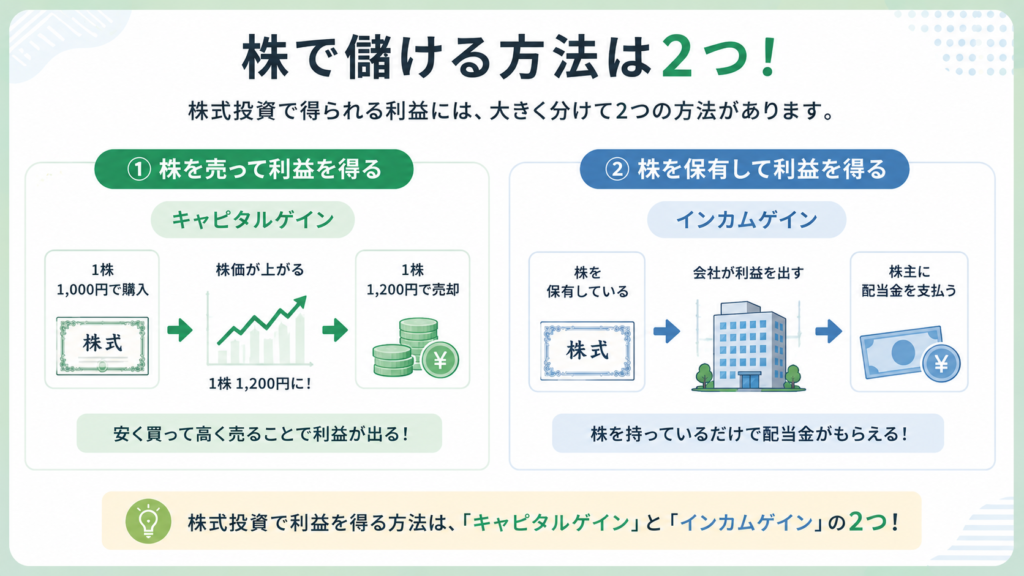
このとき、1株1000円で購入していた人が1200円で売却すれば、200円の利益になります。
これが株式投資で利益を得る方法の1つです。
このように、安く買って高く売ることで得られる利益を「キャピタルゲイン」といいます。
「キャピタルゲイン」という言葉は少し難しいですが、今は
キャピタルゲイン = 売買によって得られる利益
くらいに覚えておけば大丈夫です。
また、株は売却しなくても利益を得られる場合があります。
会社が利益の一部を株主に還元する配当金です。
こちらは「インカムゲイン」と呼ばれます。
つまり、株で利益を得る方法には大きく分けて、
- 株を売って利益を得る
- 株を保有して配当金を受け取る
という2つの方法があります。
このあたりを知っておくと、NISAの仕組みもかなり分かりやすくなります。
余談ですがこのほかに貸株という仕組みもあります。
貸株とは、保有している株式を証券会社を通じて貸し出し、その対価として貸株金利を受け取る仕組みです。こちらもインカムゲインの一つとして扱われることがあります。
利益としては大きくないこともありますが、興味があればぜひ調べてみてください!
株主の「有限責任」について
ここで、株主についてもう一つ知っておいてほしいことがあります。
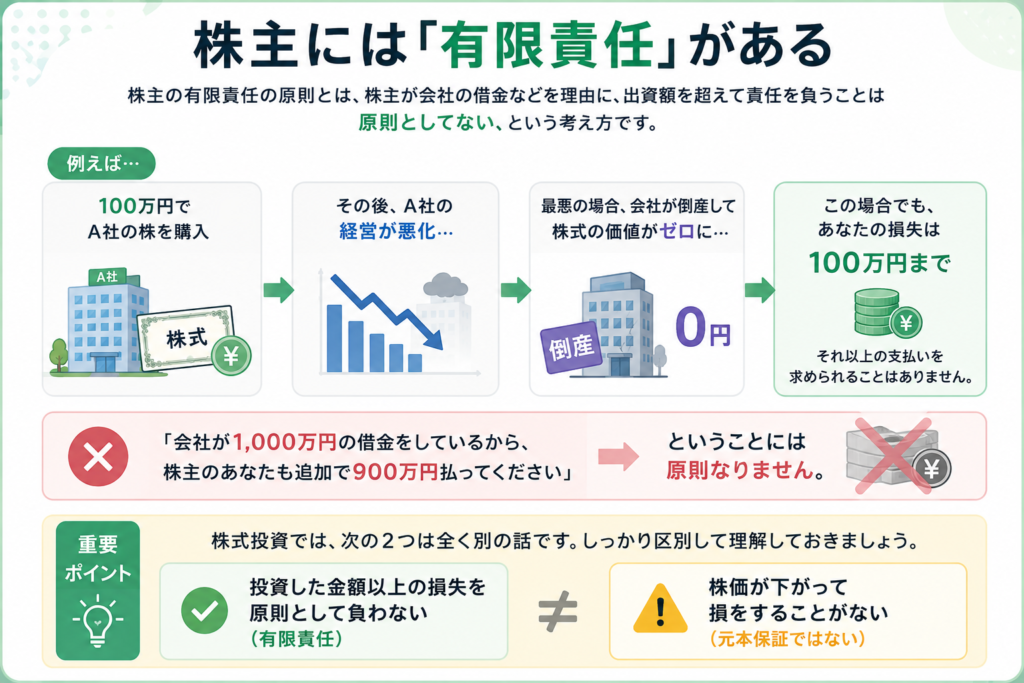
それが株主の有限責任の原則です。
「有限責任」とは、簡単に言うと、株主が会社の借金などを理由に、出資額を超えて責任を負うことは原則としてない、という考え方です。
例えば、100万円でA社の株を購入したとします。
その後A社の経営が悪化し、最悪の場合、会社が倒産して株式の価値がゼロになったとしても、基本的には「100万円を失う」ところまでです。
「会社が1000万円の借金をしているから、株主のあなたも追加で900万円はらってください」
ということには原則なりません。
これが株主の有限責任の原則です。
もちろん、株価が下がることで購入した100万円を失う可能性はあります。
そのため、
「投資した金額以上の損失を原則として負わない」
ということと、
「株価が下がって損をすることがない」
ということは全くの別の話です。
ここは株式投資を始める前に知っておきたいポイントです。
NISAとは
ここまで、
「株を買って、値上がりしたら売る」
「株を保有して、配当金を受け取る」
という株で利益を得る方法が少し分かったと思います。
では、ここでNISAの登場です。
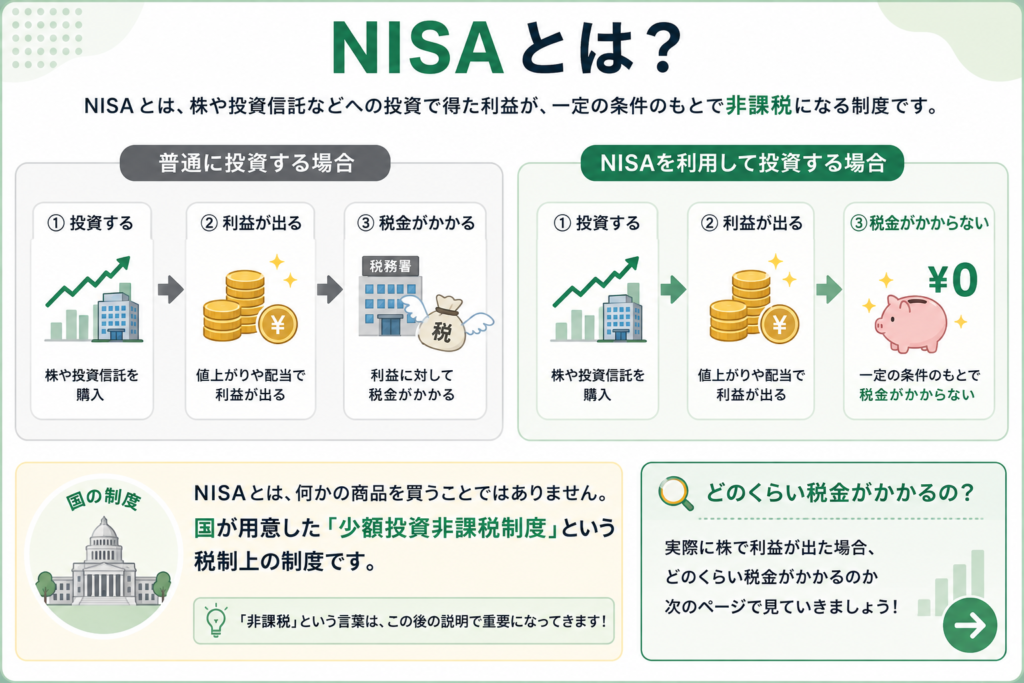
株や株式投資などに投資して利益が出ると、通常はその利益に対して税金がかかります。
しかし、NISAという制度を利用すると、一定の投資について、その利益を非課税にすることができます。
では、実際に株で利益が出が場合、どのくらい税金がかかるのでしょうか?
株の税金の仕組み
みなさん、ご存じの通り日本には所得税というものがあります。事業所得や給与所得など様々な利益に対して税金がかかります。
もちろん株で得た利益に対しても税金がかかります。株を売却して得た利益は、原則として譲渡所得等として扱われます。
現在の税率は20.315%となっており、決して低いとは言えません。
ちなみに、株式の譲渡益については申告分離課税という仕組みになっています。
「申告分離課税」という言葉も初めて聞く方がいると思います。
これは簡単に言うと、給与所得など他の所得とは分けて、株式の利益について税金を計算する仕組みです。
なお、株式の譲渡益に対する課税方法や税率は国によって異なります。
海外には、株式の譲渡益に対して課税する国もあれば、一定の条件では課税しない国もあります。
このような税金をキャピタルゲイン課税と呼ぶことがあります。
「海外では株の利益にどのような税金がかかるのか?」という視点で各国を比較してみるもの面白いと思います。
株の利益にどんなふうに税金がかかるの?
ここからは実際に数字を使って説明します。
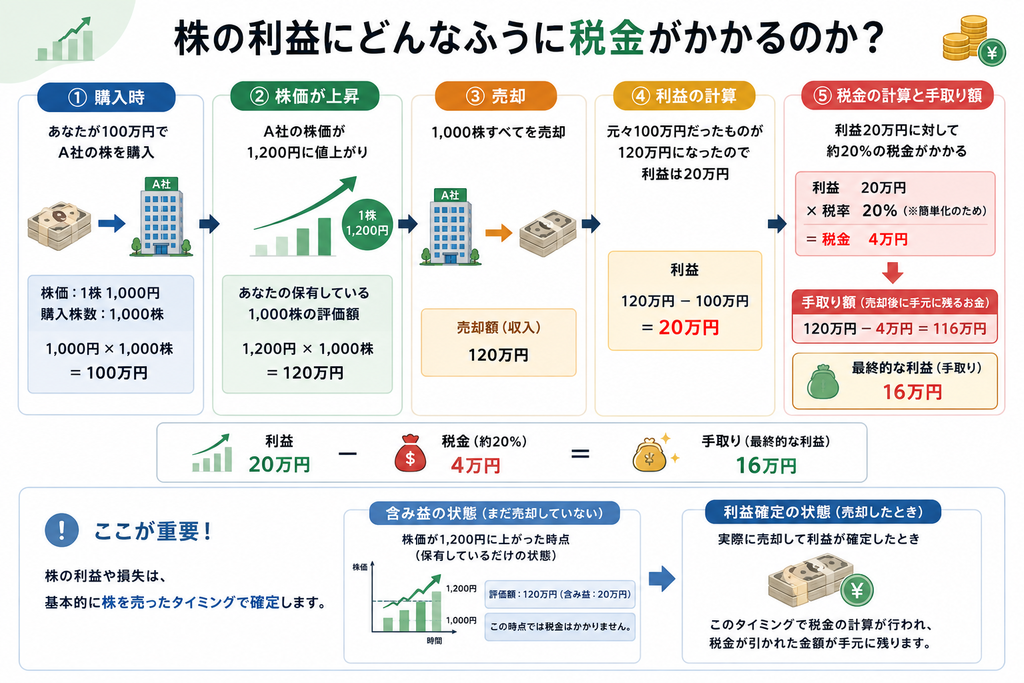
例えばあなたが100万円の現金を持っていたとします。
このお金でA社の株を購入します。
A社の株が1株1,000円だった時、A社の株を100万円分購入します。
1株が1,000円なので購入できる株数は1,000株となります。
1,000円 × 1,000株 = 100万円
ここでA社の株価が値上がりして1株1,200円になったとします。
あなたはA社の株を1,000株持っているため、以下のようになります。
1,200円 × 1,000株 = 120万円
この状態で1,000株全てを売却すると120万円となります。
元々100万円だったものが120万円になったということは、20万円が利益部分になります。
この20万円に対して20.315%の税金がかかるという仕組みです。
今回は簡単に計算するために20%で計算します。
20万円 × 0.2(20%)=4万円
この税金が引かれ、手元に残るのは116万円となります。
最終的な利益は16万円です。
つまり、
利益20万円 − 税金4万円 = 手取り16万円
となります。
ここで注意点として、株の利益や損失は基本的に株を売ったタイミングで確定します。
先ほどの例で株価が1,200円になった時点では、まだ売却していません。
この状態を含み益といいます。
含み益の状態では、通常、この時点で売却益に対する税金がかかるわけではありません。
実際に売却して利益が確定したときに、税金の計算が行われます。
NISAならこの税金がかからない
ここで最初に説明したNISAが出てきます。
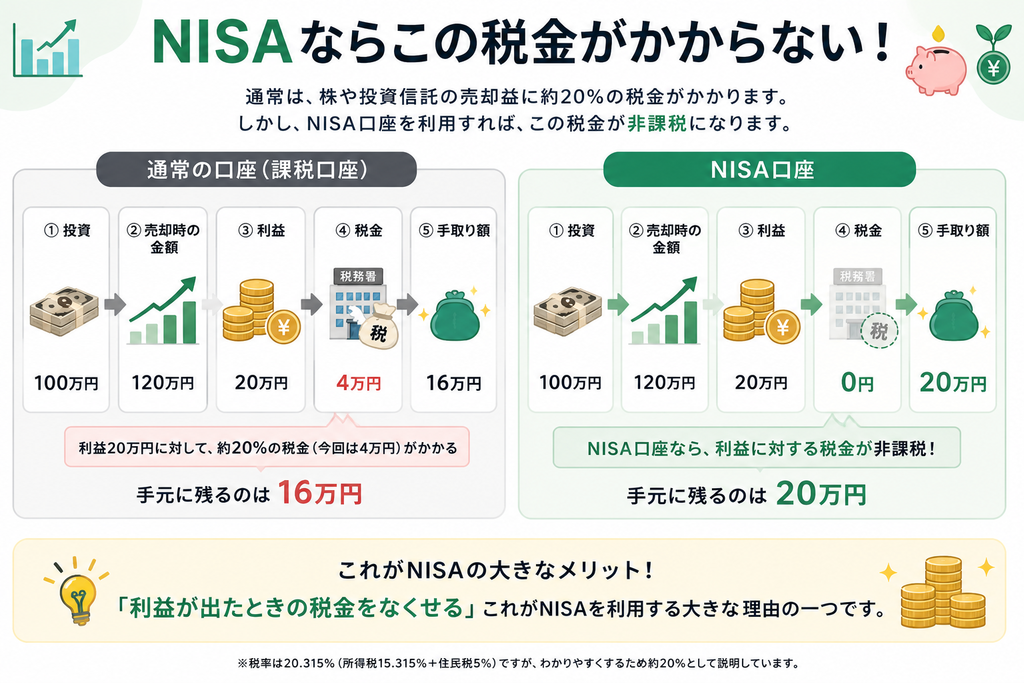
先ほどの例では20万円の利益に対して4万円の税金がかかりました。
しかし、NISA口座を利用していれば、対象となる投資の売却益について、日本国内で通常かかる税金が非課税になります。
「利益が出た時の税金をなくせる」
これがNISAの大きなメリットです。
NISA口座と特定口座の違い
株式投資をするには、まず証券会社で株を買うための口座を開設する必要があります。
口座にも種類があり、
- 特定口座(源泉徴収あり)
- 特定口座(源泉徴収なし)
- 一般口座
- NISA口座
があります。
今回は特定口座とNISA口座の違いについて話していきます。
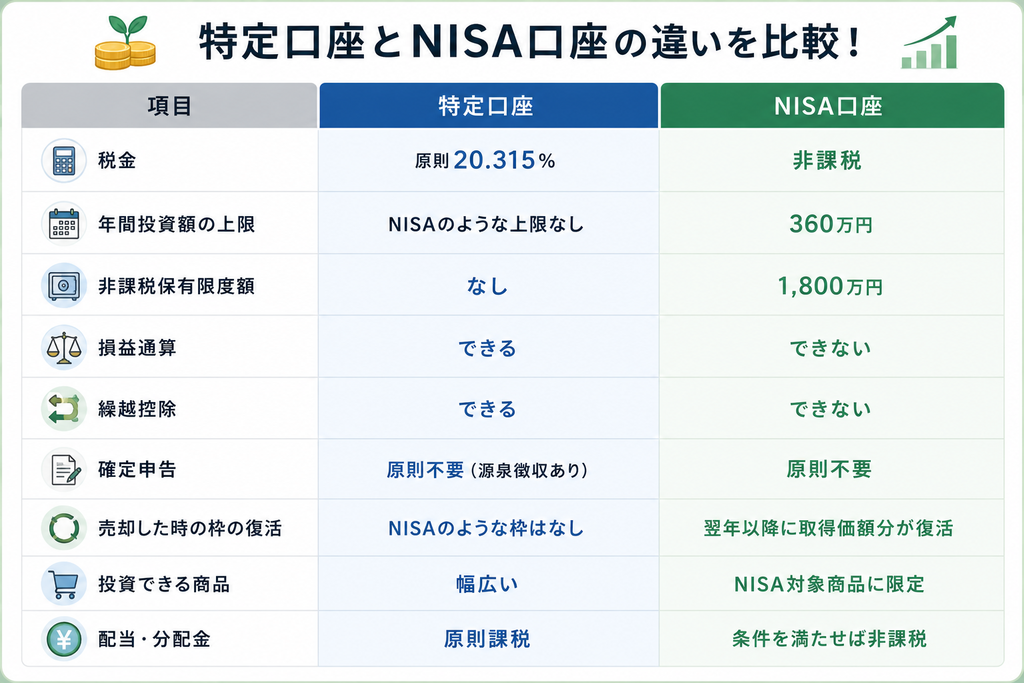
違いについては以下の表をご覧ください。
税金
特定口座では、株式等の利益に対して原則20.315%の税金がかかります。
一方、NISA口座では対象となる利益が非課税です。
ここはNISA口座最大のメリットとなります。
年間投資額の上限
1年で投資できる金額に上限があり、NISA口座では最大360万円です。
さらに、この360万円には内訳があります。
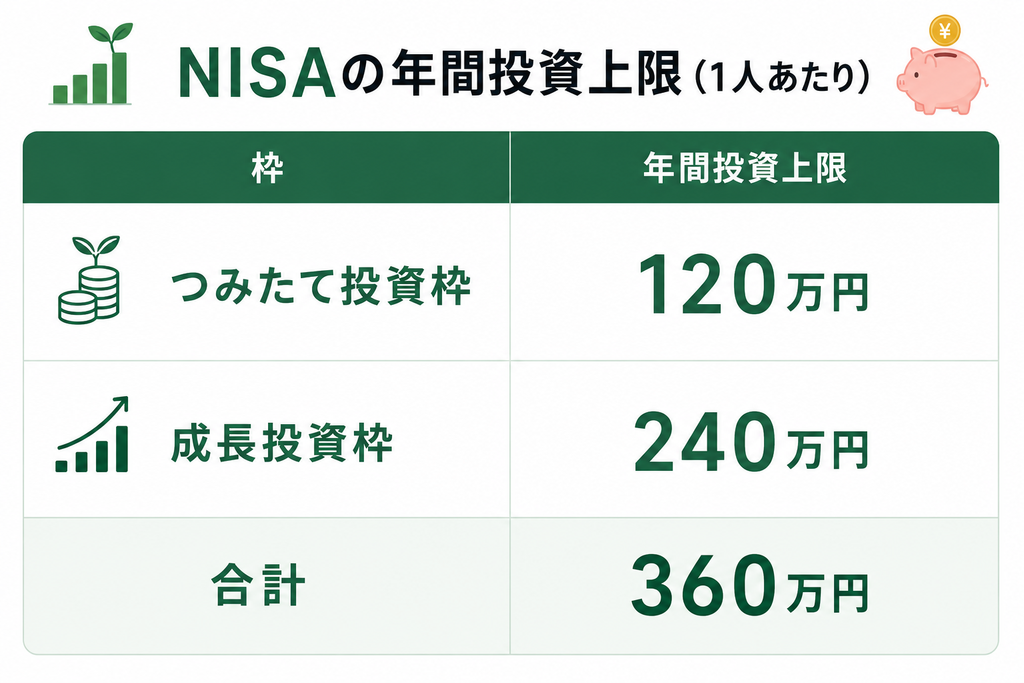
この2つの枠は併用することができます。
つみたて投資枠の120万円、成長投資枠の240万円の合計360万円が年間の投資額の上限になります。
生涯投資額の上限
これはNISA口座で非課税のまま保有できる投資額の上限です。
正式には非課税保有限度額といいます。
少し難しい言葉ですが、
「NISAで非課税にできる投資額の上限」
です。この上限が1800万円です。
ただし、先ほど説明した成長投資枠には1200万円までという上限があります。
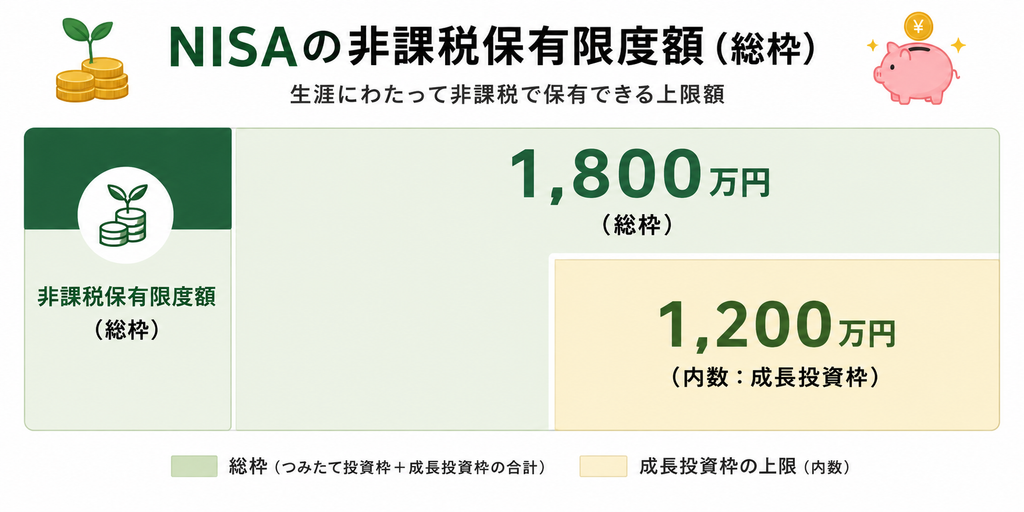
ここからわかることは、成長投資枠だけでは1800万円を埋めることはできないということです。
NISAで1800万円をすべて使い切る場合、最低でも600万円はつみたて投資枠で投資する必要があります。
逆に、つみたて投資枠だけで1800万円を使い切ることは可能です。
損益通算、繰越控除、確定申告
ここは単語を知っていると簡単ですね。
NISA口座には税金がかからないため、これらの制度をNISAの損失について利用することはできません。
以下で一つずつ説明していきます。
NISAと損益通算
損益通算について
株は利益が出た時に税金がかかります。
しかし株では利益が出る時もあれば、損をする時もあります。
そんな時、損益通算を使うと、利益と損失を相殺して税金を計算することができます。
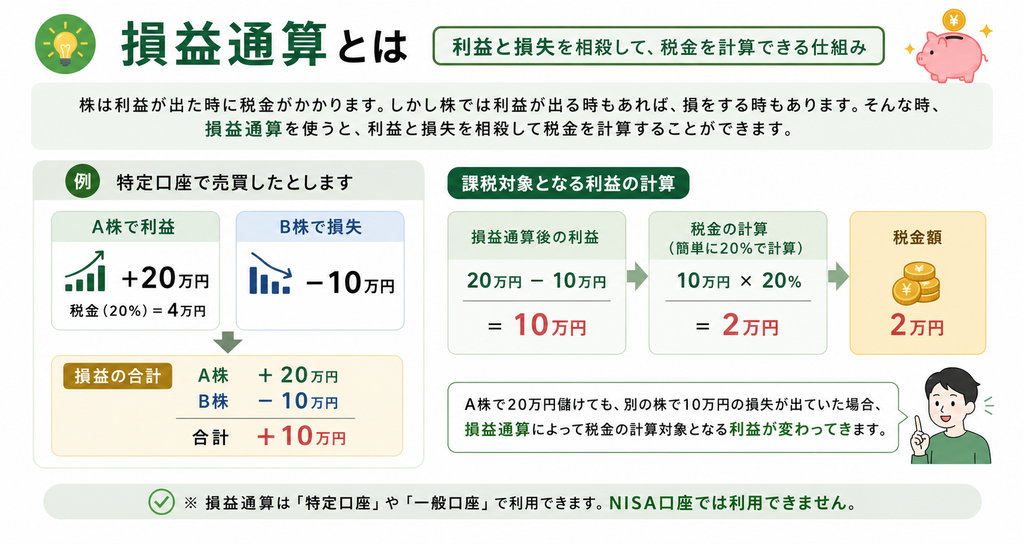
つまりA株で20万円儲けても、B株で10万円の損失が出ていた場合、損益通算によって税金の計算対象となる利益が変わってくるのです。
また、ややこしいのが、これが特定口座とNISA口座で買った株だった場合です。
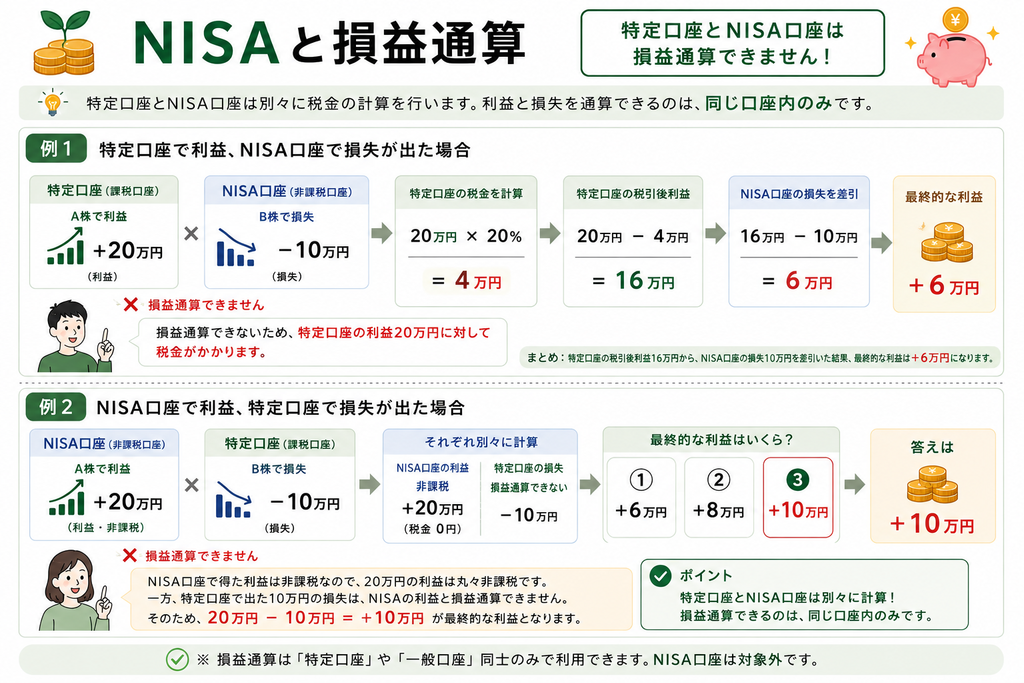
例1では特定口座で20万円の利益がでており、NISA口座では10万円の損失を出しています。
税金は特定口座の20万円の利益に対してかかるためトータルでは+6万円となります。
例2ではそもそもNISA口座では税金はかからないため20万円が利益となり、特定口座で10万円の損失なのでトータルでは+10万円となります。
ちなみに特定口座は絶対に使用しないという方には全く関係のない話なので知識程度で覚えておくと良いかもしれません。
繰越控除とは
その年の損失を、翌年以降3年間にわたって繰り越して、利益から差し引くことができる制度です。
これを繰越控除といいます。
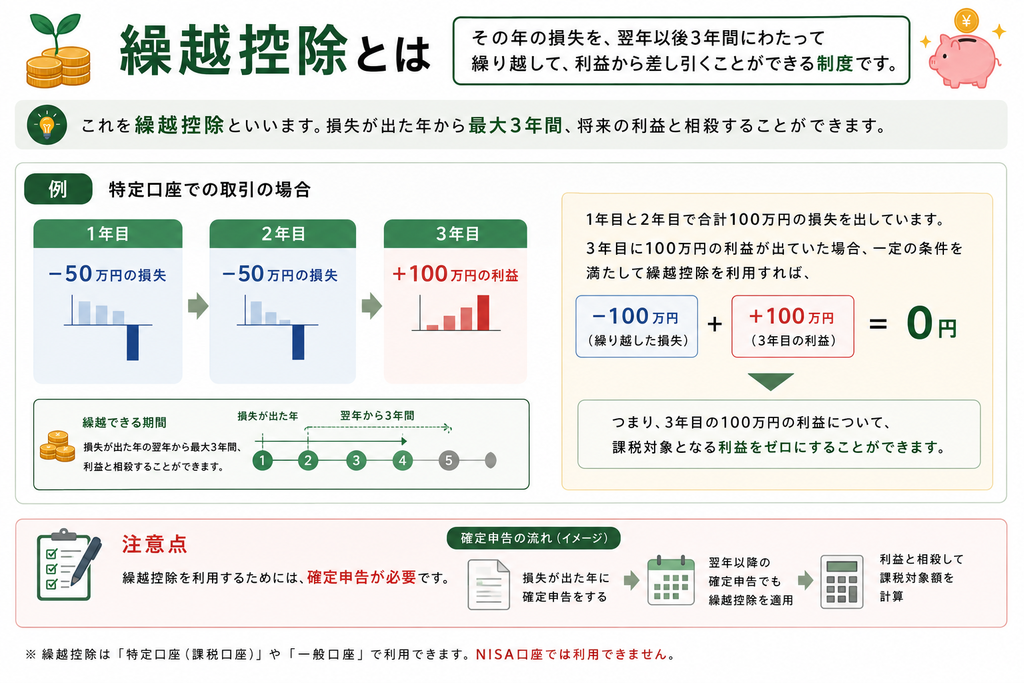
注意書きにもあるようにNISA口座のみ使用する方は全く関係のない話です。
また繰越控除を使用する場合、確定申告が必要です。
確定申告
確定申告とは、1年間にどれくらい所得があったのかを自分で計算して、税務署に申告し、納める税金を確定させる手続きです。
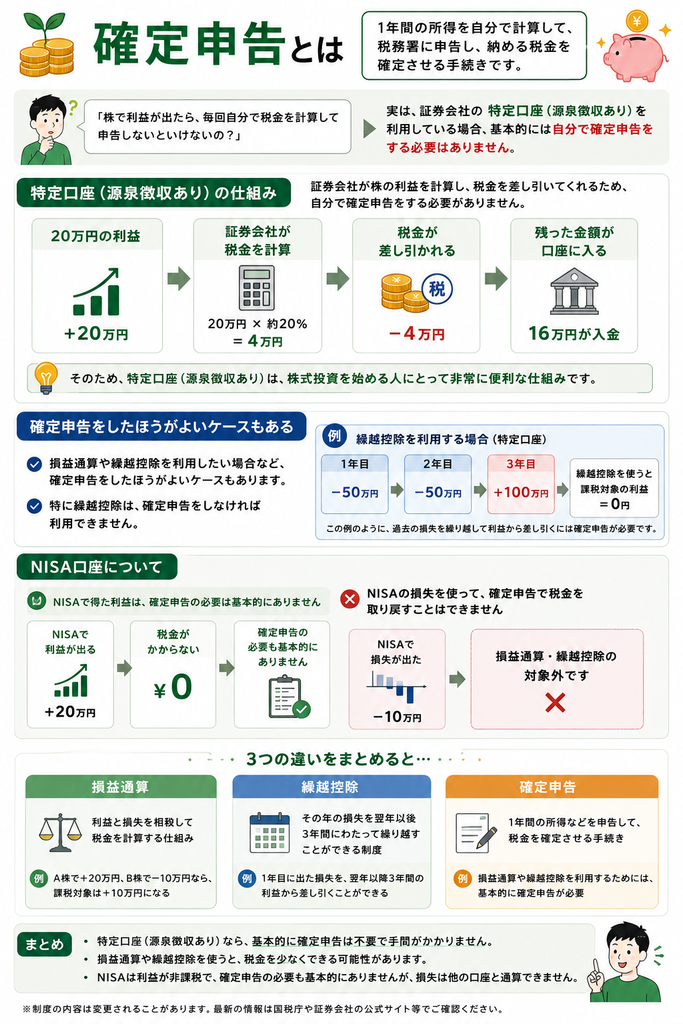
画像の通りNISA口座のみを使用される方には関係のない話です。
余談ですが複数の証券会社で口座開設をしていて別々の口座で株を買っている場合、この時の損益通算は特定口座(源泉徴収あり)であっても自分で確定申告をする必要があります。
売却した時の枠の復活
NISA口座で株を売買する時の注意点です。
NISA口座では、購入した商品を売却しても、その年の年間投資枠がすぐに復活するわけではありません。
また、復活するのは、売却した時の価格ではなく、購入した時の金額(取得価格)です。
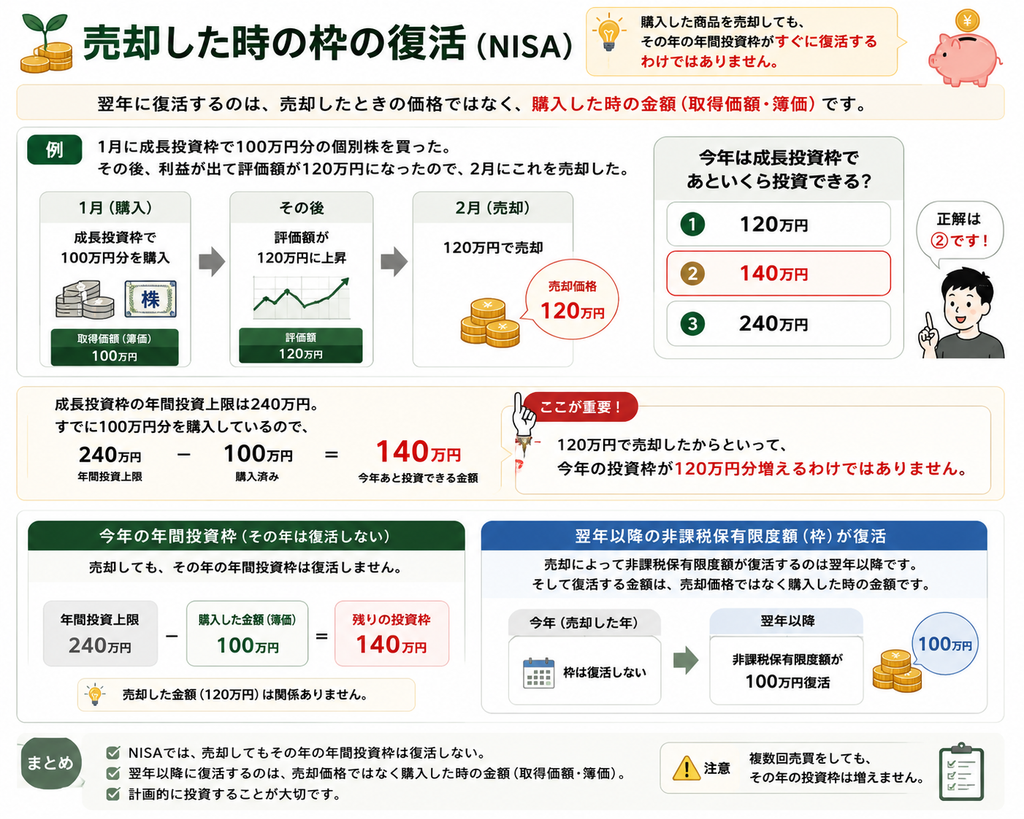
ここで伝えたいことは枠の復活はその株を売却した年と同じ年ではないということです。
成長投資枠の年間の投資額の上限が240万円であることを知っていると理解しやすいです。
(ここの部分は今後の法改正でルールが変更される可能性が非常に高いです、制度が変更された場合こちらの項目もアップデートするかも笑)
では、いつ枠が復活するのか?
ここが少しややこしいところです。
結論から言うと、
売却した分の非課税保有限度額は翌年以降に再利用できます。
ただし、ここで非常に重要なのが、
復活した枠が、その年の年間投資枠に上乗せされるわけではない
ということです。
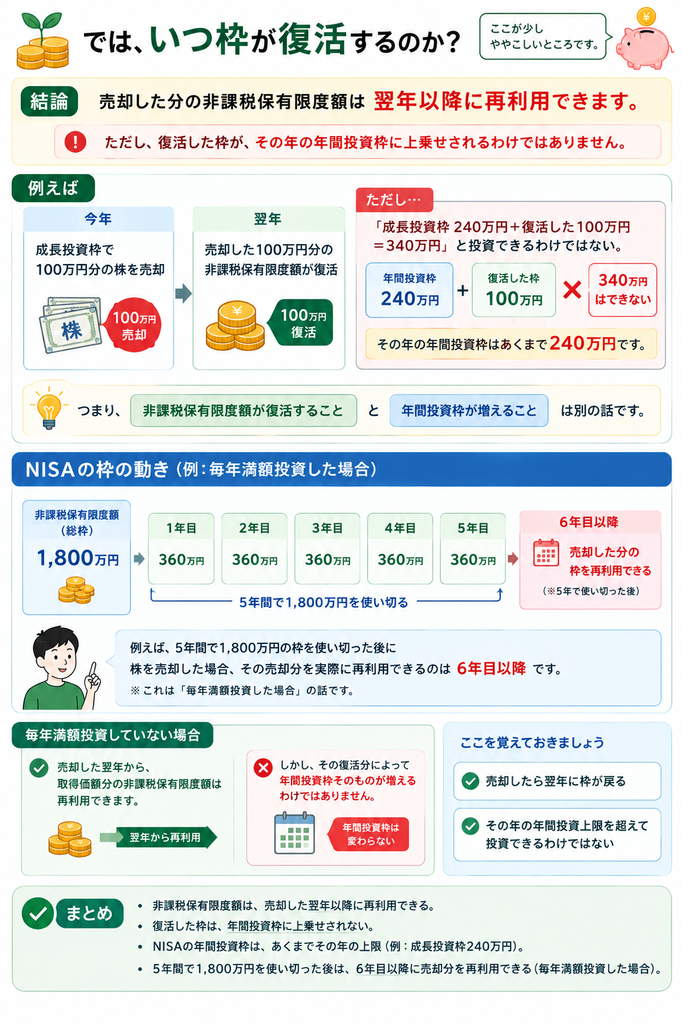
つまり、
「売却したら翌年に枠が戻る」
けれど、
「その年の年間投資上限を超えて投資できるわけではない」
ということです。
ここを理解しておけば、NISAの枠についてかなり分かりやすくなると思います。
投資できる商品
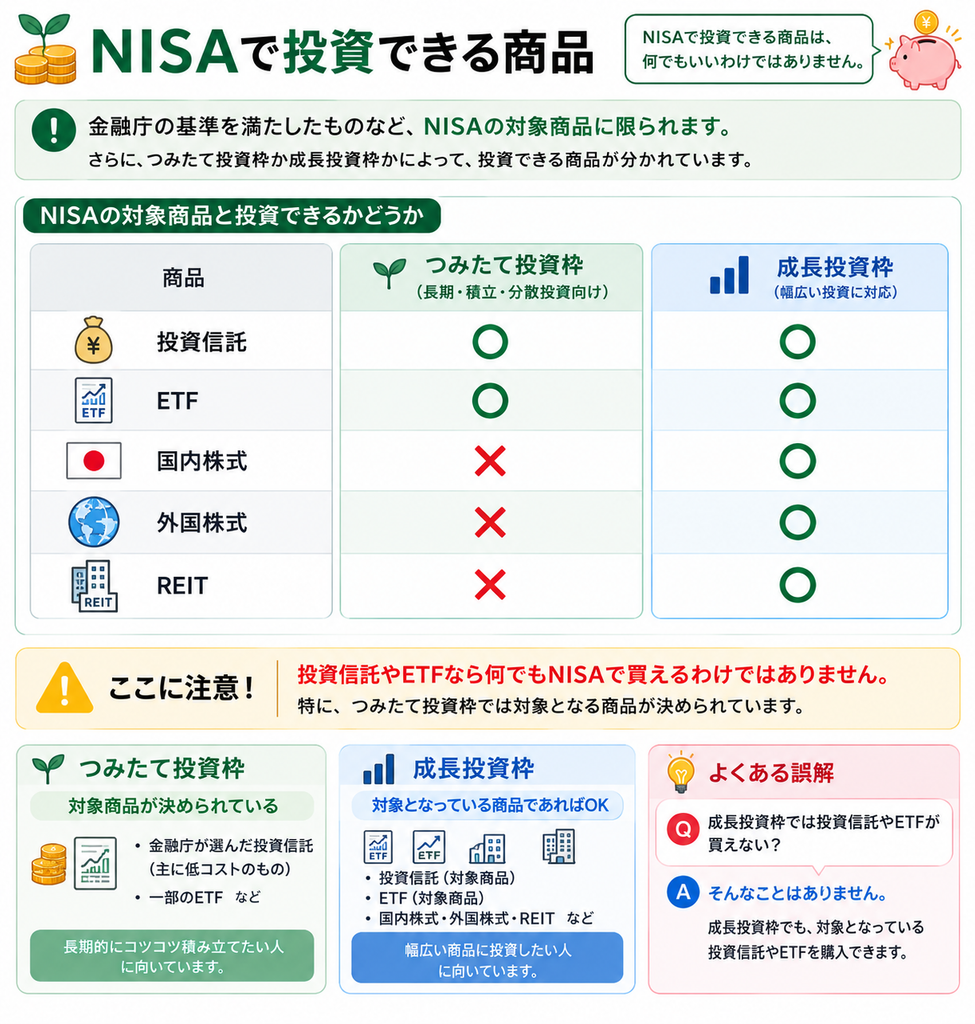
NISAで投資できる商品は、何でもいいわけではありません。
金融庁の基準を満たしたものなど、NISAの対象商品に限られます。
さらに、つみたて投資枠か成長投資枠かによって、投資できる商品が分かれています。
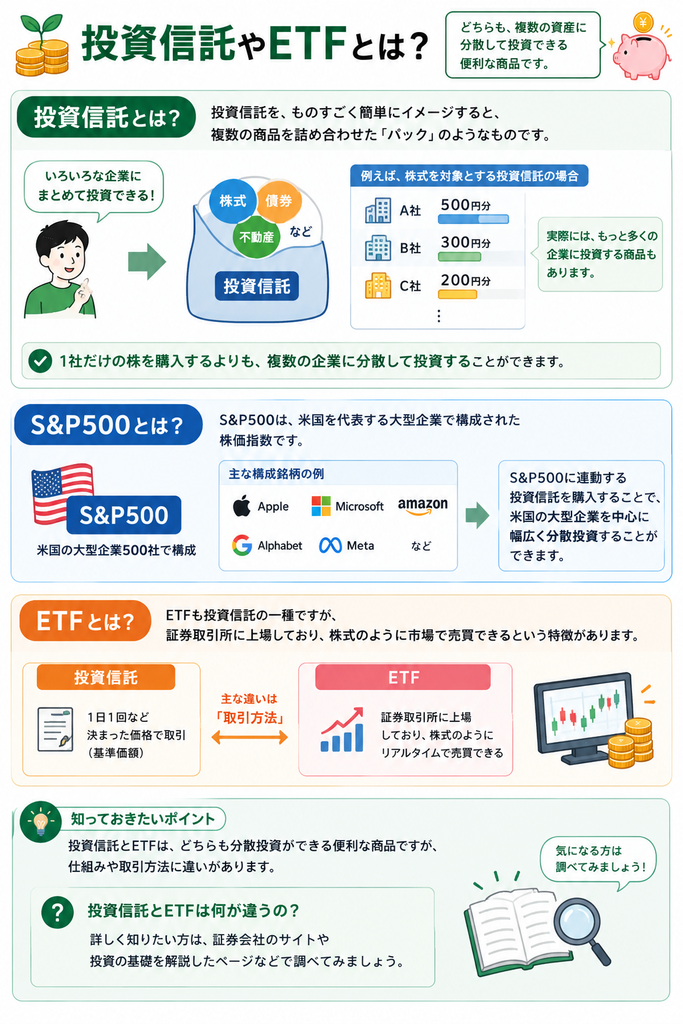
投資信託やETFとは?
ここでも新しい単語が出てきました。
投資信託
ETF
です。
配当、分配金
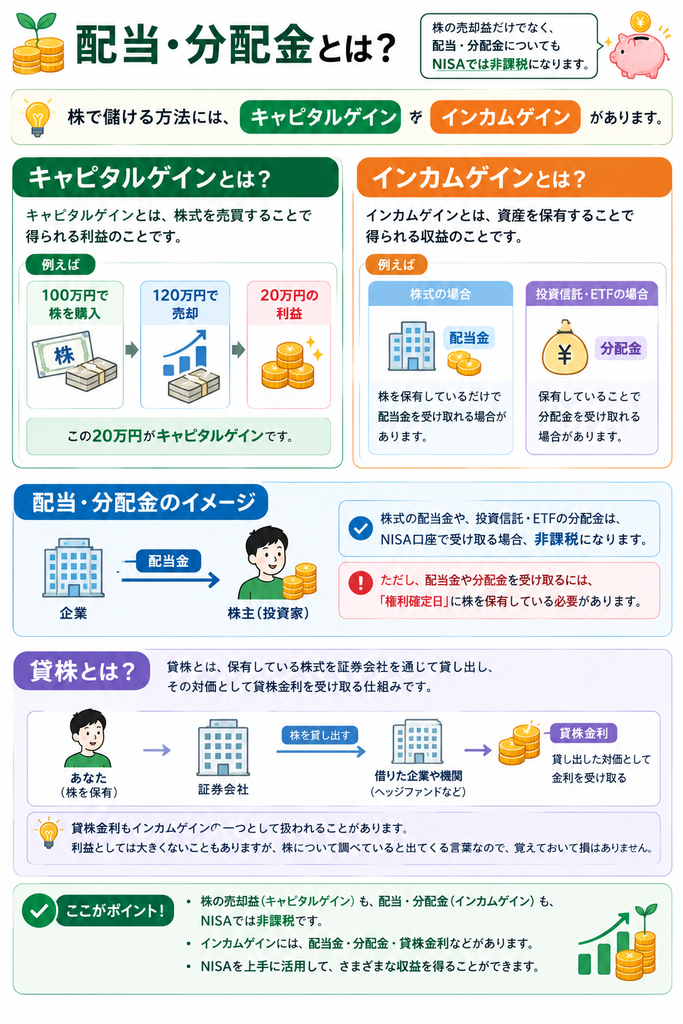
株の売却益だけでなく、配当・分配金についてもNISAでは非課税になります。
株で儲ける方法には、
キャピタルゲイン
と
インカムゲイン
があります。
NISA口座を利用する場合配当金も非課税なのか?
ここも重要な部分です。
NISA口座で保有している株式の配当金や、対象となる投資信託・ETFの分配金についても、一定の条件を満たせば非課税になります。
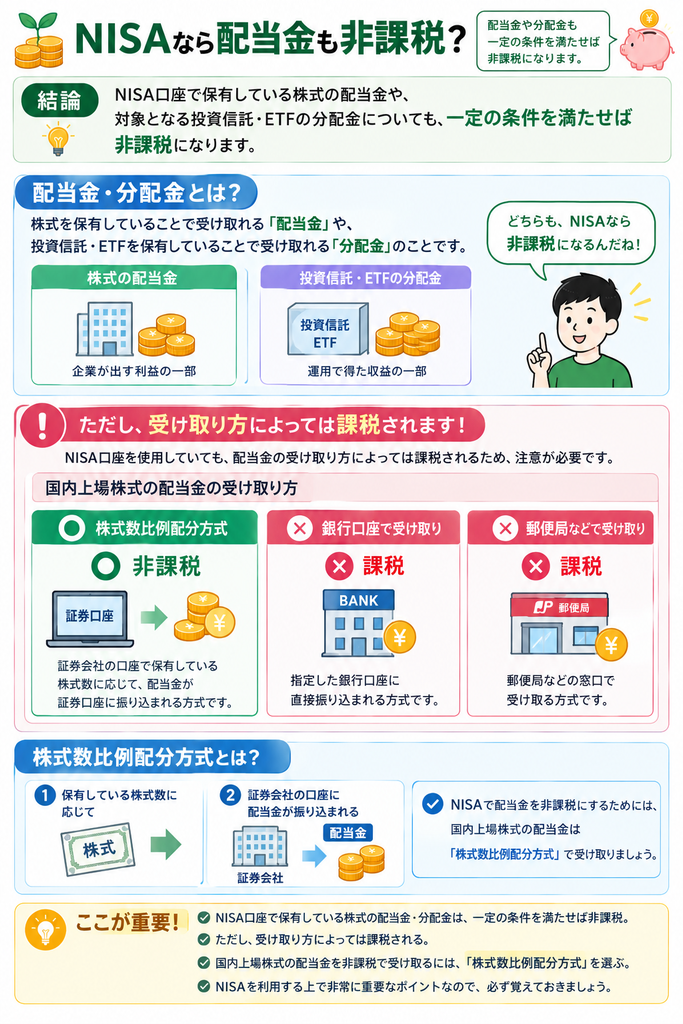
配当金の受け取り方には3種類あり非課税で受け取れる方法は
株式数比例配分方式
となります。
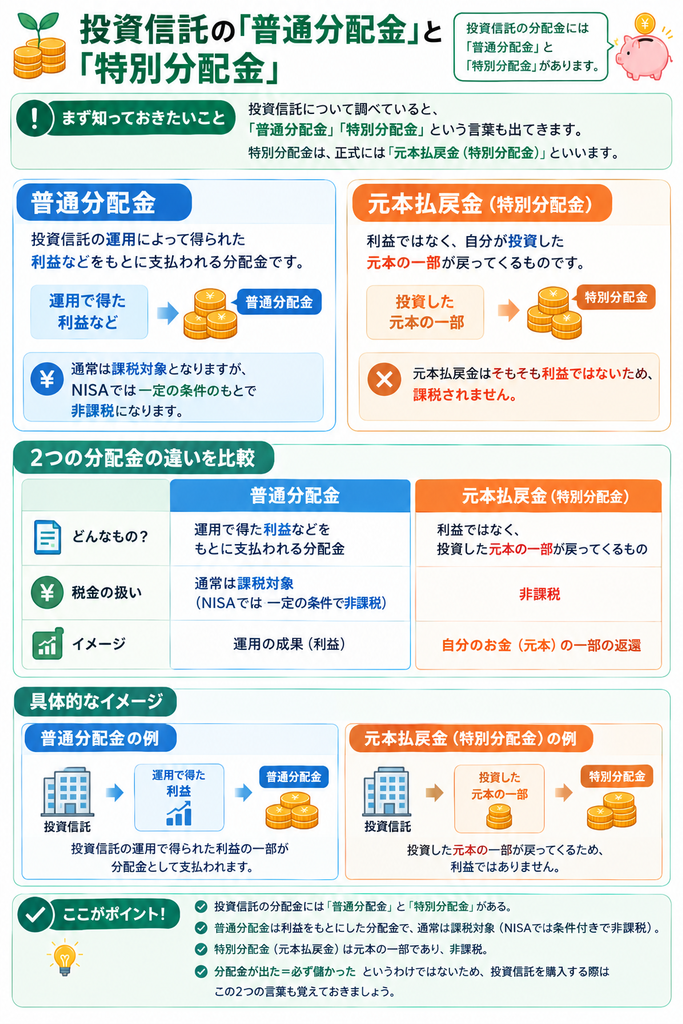
投資信託の「普通分配金」と「特別分配金」
投資信託について調べると、
普通分配金
特別分配金
という言葉が出てきます。
外国株の税金には注意
ここまで読んで、
「NISAなら税金が全部なくなるんだ!」
と思った方もいるかもしれません。
しかし、ここには注意点があります。
NISAによって非課税になるのは、基本的に日本国内でかかる税金です。
例えば、米国株などの外国株式に投資した場合、配当金について投資先の国で外国の税金がかかることがあります。
日本のNISAを利用していても、外国で課税される税金までNISAによってゼロになるわけではありません。
つまり、
NISA=世界中の税金がすべてゼロ
ではありません。
外国株への投資について調べていくと、
外国税額控除
という言葉も出てきます。
少し難しい話になるので、まずは、
「外国株の配当には、外国の税金がかかる場合がある」
ということだけ覚えておきましょう。
NISAは商品ではない
ここまでNISAについて説明してきました。
最後に、かなり重要なことを一つ。
NISAは株や投資信託などの商品ではありません。
NISAは、国が用意した税制上の制度です。
例えば、
「NISAを買う」
というものではありません。
証券会社などでNISA口座を開設し、その口座を利用して株式や投資信託などの対象商品を購入します。
その投資によって得られた利益について、NISAの制度によって非課税というメリットを受けることができます。
日本のNISAとイギリスのISA(おまけ)
ここまで日本のNISA(少額投資非課税制度)について説明してきましたが、実はこの制度はイギリスのISA(Individual Savings Account)を参考にして作られたものです。
ISAは、個人向けの税制優遇された貯蓄・投資口座であり、日本のNISAと同じように、投資などで得られた利益に対して一定の非課税メリットを受けられる仕組みになっています。
ちなみにNISAは「Nippon Individual Savings Account(日本版個人貯蓄口座)」の略で、その名の通り「日本版ISA」という位置づけで設計されています。
このように、日本のNISAは海外の制度をベースにしながら、日本の投資環境に合わせて設計された制度であり、基本的な考え方は非常に近いものになっています。
また、こうした海外制度の動向を見ていくと、日本でも将来的に同様の仕組みや制度改正が導入される可能性があるため、海外の制度を知ることは日本の投資制度の今後を考える上でも重要なヒントになります。
ISAの年間投資上限
現在のイギリスのISAには、年間の投資上限があります。
2026~2027年度では、ISA全体で年間20,000ポンドまでです。
日本のNISAでは年間360万円という上限がありますが、イギリスのISAでは年間20,000ポンドという上限が設定されています。
ただし、日本のNISAと大きく違う点があります。
それが生涯投資額の上限がないことです。
日本のNISAには1,800万円という非課税保有限度額があります。
一方、ISAには「生涯で○○ポンドまで」という上限はありません。
そのため、毎年上限まで投資を続けることができます。
長期間投資を続けていけば、非課税で運用できる資産がどんどん大きくなっていく可能性があります。
「ISAミリオネア」も存在する
イギリスのISAについて調べていると、面白い言葉が出てきます。
それがISA millionaire(ISAミリオネア)です。
文字通り、
ISAの資産だけで100万ポンド以上を保有している人
のことです。
実際に、イギリスではISAの残高が100万ポンド以上になっている人が存在します。
2023年4月時点では、ISAの残高が100万ポンド以上だった人が5,070人いたとする統計があります。
「ISAだけで100万ポンド?」
と思うかもしれません。
もちろん、短期間で簡単に達成できるものではありません。
長期間にわたって投資を続けることや、運用によって得た利益をさらに投資する複利などによって、時間をかけて資産を大きくしていった人たちです。
ISAミリオネアについて調べてみると、
「長期投資」、「複利」、「配当再投資」、「資産形成」
など、株式投資についてさらに知りたくなる言葉がたくさん出てきます。
こうやって一つの言葉から別の言葉を調べていくのも、投資を勉強する面白さの一つだと思います。
まとめ
NISAとは、国が用意した少額投資非課税制度です。
NISA口座を使うと、株や投資信託で得た利益(売却益や配当など)にかかる税金が非課税になります。
つまり本質はシンプルで、
「投資の利益に税金がかからない仕組み」
です。
NISAには「つみたて投資枠」と「成長投資枠」がありますが、ここでは細かい違いを覚える必要はありません。
まずは、
- 投資には利益が出ることがある
- その利益には通常税金がかかる
- NISAを使うとその税金がかからない
この3つだけ理解できれば十分です。
そのうえで記事の中で出てきたように、
「損益通算って何だろう?」
「キャピタルゲインって何?」
「外国税額控除って何?」
といった言葉は、気になったものから一つずつ調べていけば問題ありません。
知らない言葉をそのままにせず、少しずつ理解を広げていくことが、投資の一番の学び方です。
NISAとは
投資で得た利益の税金を軽くするための制度です。
まずはこの一点だけ覚えておきましょう。
コメント